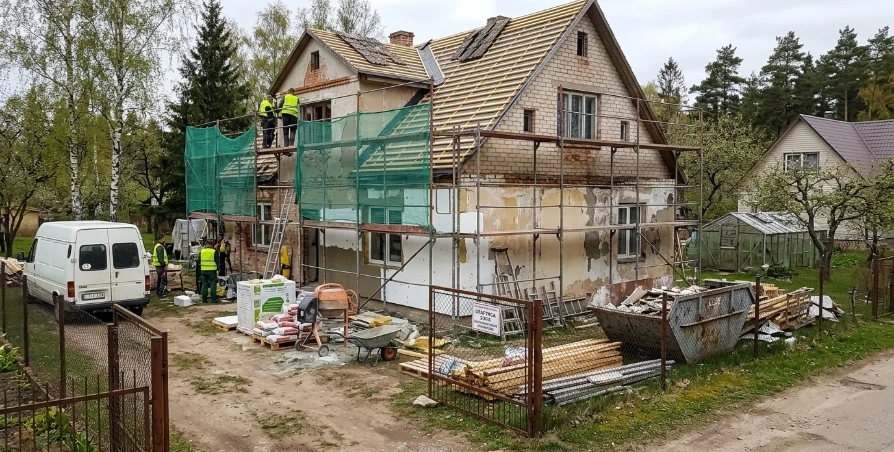
Virtuvės remontui, stogo keitimui ar būsto energiniam efektyvumui gerinti pasiskolinta suma dažnai atrodo aiški: darbams reikia, pavyzdžiui, 20 tūkst. eurų, tad tiek ir planuojama skolintis. Tačiau galutinę projekto kainą lemia ne vien remonto sąmata. Didelę įtaką turi kredito rūšis, palūkanos, grąžinimo laikotarpis, sutarties mokesčiai ir tai, ar paskola pritaikyta konkrečiam tikslui. Pasirinkus nepalankų finansavimo variantą, už tą pačią pasiskolintą sumą galima sumokėti gerokai daugiau, nei tikėtasi.
Kodėl remonto paskolos kaina gali taip išaugti
Dažniausia klaida – vertinti tik mėnesio įmoką. Mažesnė įmoka atrodo patraukliai, tačiau ji neretai reiškia ilgesnį paskolos terminą. Kuo ilgiau naudojamasi kreditu, tuo daugiau laiko skaičiuojamos palūkanos. Pavyzdžiui, pasiskolinus 20 tūkst. eurų trumpesniam laikotarpiui, mėnesio įmoka gali būti didesnė, tačiau bendra grąžinama suma – mažesnė. Išdėsčius mokėjimus dešimčiai metų, įmoka sumažėja, bet palūkanų dalis išauga.
Svarbu įvertinti ir kredito kainą procentais. Reklamose dažnai akcentuojamos nominaliosios palūkanos, nors tikroji paskolos kaina atsiskleidžia per bendros vartojimo kredito kainos metinę normą, arba BVKKMN. Į ją gali būti įtraukiamos ne tik palūkanos, bet ir sutarties sudarymo, administravimo bei kitos privalomos išlaidos.
Jeigu kreditas suteikiamas su kintamosiomis palūkanomis, galutinė kaina gali keistis ir dėl rinkos sąlygų. Palūkanų normoms didėjant, gali didėti ir mėnesio įmoka arba pailgėti laikotarpis, per kurį grąžinama paskola. Todėl prieš pasirašant sutartį verta išsiaiškinti, kas konkrečiai nutiktų palūkanoms pakilus vienu ar dviem procentiniais punktais.
Ne kiekvienam remontui tinka tas pats finansavimas
Būsto atnaujinimui gali būti pasirenkami skirtingi finansavimo būdai. Nedideliam remontui kai kurie žmonės renkasi vartojimo kreditą, nes jo gavimo procesas paprastesnis, nereikia įkeisti turto, o pinigai dažnai pasiekiami greičiau. Vis dėlto tokio kredito palūkanos paprastai būna didesnės nei paskolos, užtikrintos nekilnojamojo turto įkeitimu.
Didesniam projektui, ypač kai planuojama renovuoti visą būstą, keisti šildymo sistemą ar atlikti kapitalinį remontą, gali būti verta palyginti su būsto paskolos didinimu ar paskola, skirta būstui atnaujinti. Šiuo atveju palūkanos gali būti palankesnės, tačiau dažnai atsiranda papildomų procedūrų: turto vertinimas, dokumentų pateikimas, įkeitimas ir kitos su sandoriu susijusios išlaidos.
Kredito pasirinkimas turėtų priklausyti ne tik nuo sumos. Reikšminga ir darbų trukmė, pajamų stabilumas, turimos finansinės prievolės bei galimybė dalį išlaidų padengti savo lėšomis. Skolintis visą remonto biudžetą ne visada racionalu, tačiau per maža paskola gali priversti vėliau imti papildomą, dažnai brangesnį kreditą.
Į ką atkreipti dėmesį lyginant pasiūlymus
Prieš priimant sprendimą reikėtų palyginti ne vien palūkanų dydį, bet visą pasiūlymo struktūrą. Pirmiausia verta pasižiūrėti, kiek iš viso reikės grąžinti per visą laikotarpį. Šis skaičius geriausiai parodo, kiek kainuos pasiskolinti konkrečią sumą.
Taip pat svarbu patikrinti, ar taikomas sutarties sudarymo arba mėnesinis administravimo mokestis. Nedidelė mėnesinė suma gali atrodyti nereikšminga, tačiau per kelerius metus ji susidaro į šimtus eurų. Reikėtų išsiaiškinti ir papildomo grąžinimo sąlygas. Jei po kelių mėnesių gaunama premija ar parduodamas kitas turtas, galimybė dalį paskolos grąžinti anksčiau gali padėti sumažinti palūkanų išlaidas. Kai kuriais atvejais už tai gali būti taikomas mokestis, todėl sąlygas būtina žinoti iš anksto.
Ne mažiau svarbi ir kredito draudimo pasiūlymo analizė. Draudimas gali suteikti papildomo saugumo netikėtai sumažėjus pajamoms, susirgus ar netekus darbingumo, tačiau jo kaina taip pat didina bendrą finansavimo naštą. Reikėtų įvertinti, kokias rizikas draudimas iš tiesų apima, kokios taikomos išimtys ir ar tokia paslauga konkrečiu atveju būtina.
Pasiūlymus patogu lyginti pagal vienodus kriterijus: tą pačią skolinamą sumą, tą patį terminą ir vienodą palūkanų scenarijų. Tik tada matyti, kuris kreditas iš tikrųjų pigesnis, o kuris tik atrodo patrauklus dėl mažesnės pradinės įmokos.
Remonto biudžete būtina palikti rezervą
Net ir gerai suplanuotas atnaujinimas retai apsieina be papildomų išlaidų. Ardant sienas gali paaiškėti paslėpti elektros instaliacijos trūkumai, po grindimis – drėgmės problemos, o užsakytos medžiagos gali pabrangti ar būti pristatytos vėliau. Todėl į sąmatą verta įtraukti rezervą nenumatytiems darbams.
Tačiau rezervas neturėtų tapti priežastimi skolintis gerokai daugiau, nei būtina. Kiekvieną papildomą sumą reikės grąžinti su palūkanomis, net jeigu dalis pinigų taip ir liks nepanaudota. Prieš imant kreditą naudinga atskirti būtinuosius darbus nuo tų, kuriuos galima atidėti, ir įvertinti, ar projektą įmanoma įgyvendinti etapais.
Saugiausias sprendimas – paskolos įmoką įtraukti į visą šeimos biudžetą, o ne vertinti ją atskirai nuo kitų išlaidų. Reikėtų palikti vietos santaupoms, komunalinių paslaugų kainų pokyčiams ir netikėtoms išlaidoms. Jei po kredito įmokos nelieka jokio finansinio rezervo, net ir iš pirmo žvilgsnio nebrangus pasiūlymas gali tapti per didele našta.
Būsto atnaujinimo finansavimas turėtų būti vertinamas kaip ilgalaikis įsipareigojimas, o ne greitas būdas gauti trūkstamą sumą. Palyginus bendrą grąžinamą sumą, visas papildomas išlaidas ir palūkanų scenarijus, sprendimas tampa gerokai aiškesnis. Tada remontas ne tik pagerina būstą, bet ir nepalieka neproporcingai didelės finansinės naštos ateičiai.